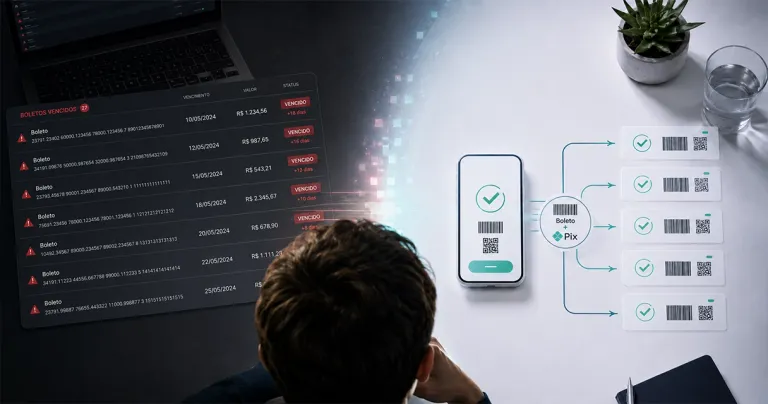
Em 2026, a inadimplência financeira atingiu patamares alarmantes no Brasil. O boleto bancário ainda causa inadimplência porque depende inteiramente da ação manual do pagador: emitir, lembrar, copiar o código e pagar antes do vencimento. O BolePix resolve isso ao unir a lógica do boleto à automação do Pix, permitindo cobrança recorrente sem essas etapas.
O crédito em atraso no Brasil somou R$ 247,6 bilhões no primeiro quadrimestre de 2026, alta de 50,7% sobre o mesmo período do ano anterior (Poder360/FecomercioSP, com base em dados do Banco Central). O dado cobre todas as modalidades de crédito, do financiamento imobiliário ao rotativo do cartão, e reflete um cenário de inadimplência estrutural que também penaliza quem cobra por boleto, o método mais dependente de ação manual do pagador.
Esse dado revela mais do que um retrato pontual: mostra um problema estrutural de inadimplência com elo fortíssimo no tradicional boleto bancário. Diversas empresas e clientes se veem presos a um ciclo vicioso: o consumidor quer pagar, mas o boleto vence, ele esquece do vencimento, perde o código de barras, não encontra o carnê ou simplesmente procrastina a quitação. O resultado? Alta taxa de atrasos e um risco constante de receita perdida.
O boleto bancário é, ainda hoje, uma das principais portas de entrada da inadimplência no Brasil.
Qual é a raiz do problema da inadimplência no Brasil?
A inadimplência brasileira não é consequência apenas de dificuldades econômicas. Ela se intensifica pela fragilidade dos métodos tradicionais de recebimento, em especial o boleto bancário. Vários fatores colaboram para isso:
- Pagamentos não automatizados: uma vez emitido, o boleto depende totalmente da ação ativa do pagador.
- Burocracia: encontrar um boleto antigo, reenviar código de barras ou atualizar boletos vencidos são etapas que desgastam a experiência e favorecem o esquecimento.
- Redução do tempo de validade: muitos boletos têm prazos curtos, exigindo maior atenção do pagador.
- Falta de lembretes e interface amigável: o cliente precisa lembrar da data sozinho ou esperar cobranças manuais.
Esse acúmulo de pequenas fricções faz com que a inadimplência deixe de ser um fenômeno excepcional e passe a ser o padrão quando o boleto é o meio principal de cobrança recorrente.
Por que o boleto contribui para o esquecimento de pagamentos?
Se analisarmos as causas do atraso, percebemos que o cliente raramente deixa de pagar por má vontade. Na maioria das vezes, há uma infinidade de processos manuais: o cliente recebe o boleto por e-mail ou WhatsApp, precisa abrir, copiar ou digitar o código, acessar o aplicativo do banco e só então realizar o pagamento. Em muitos casos, perde o vencimento, o boleto expira ou ele fica esperando uma nova emissão.
No cenário de assinaturas, em que o pagamento deveria ser simples e automágico, isso vira um pesadelo para quem depende do fluxo de caixa previsível. Muitos negócios acabam recorrendo a planilhas complexas para controlar inadimplência e tentam diversas estratégias para reduzir o atraso, porém os resultados são limitados por conta da estrutura do próprio boleto.
Outro ponto: a ausência de integração nativa entre sistemas e bancos dificulta ainda mais essa jornada. Várias ferramentas tentam contornar a situação, mas a dependência do código de barras torna inviável uma experiência sem fricção.
Como o Pix simples mudou a relação com pagamentos?
Por sua usabilidade e velocidade, o Pix já transformou significativamente o padrão de pagamentos no Brasil. Entretanto, para cobranças recorrentes, ele apresenta limitações, já que o débito não é automático e o cliente precisa realizar a transferência manualmente a cada ciclo, reproduzindo, em grande parte, o mesmo processo do boleto.
Mesmo com toda a praticidade do Pix, ainda não solucionamos o principal problema do boleto bancário: o esquecimento e a dependência da ação manual. Por isso, negócios digitais, plataformas SaaS e empresas de assinatura continuam sofrendo com picos de inadimplência mesmo após a popularização do Pix.
O que de fato o BolePix mudou no cenário de inadimplência?
Diante desse contexto, o BolePix surge não apenas como uma função extra, mas como uma verdadeira evolução. Observamos em nossa experiência na ValidaPay que o BolePix integra o melhor dos dois mundos: mantém a lógica bancária do boleto, mas conecta diretamente com a agilidade do Pix moderno.
O diferencial está na automação dos pagamentos. O BolePix permite que, em vez de criar dependência do cliente de novas ações a cada ciclo, o pagamento aconteça de maneira mais fluida, conectando diretamente a recorrência às facilidades do Pix.
A jornada do pagador é completamente transformada. Sem precisar digitar códigos ou buscar boletos antigos, o cliente conta com notificações automáticas, links inteligentes e uma experiência orientada à conversão. Isso, por si só, reduz consideravelmente as chances de inadimplência por esquecimento ou erro.
Um cliente que recebe e paga de forma automatizada cria para si uma rotina, e para o negócio que cobra, receita previsível. O resultado aparece diretamente nas métricas financeiras, como percebemos acompanhando nossos painéis de aprovação e inadimplência.
O impacto não é só positivo para as empresas, mas também para o consumidor final. O BolePix reduz fricção, implementa lembretes eficientes, simplifica o acompanhamento de pagamentos e minimiza o tempo gasto em processos manuais. A experiência fica mais transparente e confiável. É por isso que vemos cada dia mais negócios inovando sua estrutura de cobrança recorrente para incluir o BolePix como canal preferencial de recebimento. Quem já se beneficiou, sente a diferença tanto no dia a dia da gestão financeira quanto no relacionamento com o cliente.
Quais são as diferenças práticas entre boleto, Pix simples e BolePix?
Como fica claro, entender as diferenças é fundamental. Por isso, resumimos os principais pontos abaixo:
- Boleto bancário: depende da ação manual do pagador, é suscetível ao esquecimento, exige diversas etapas (procurar código, copiar, acessar banco) e traz maior risco de inadimplência.
- Pix simples: é instantâneo, dispensa o código de barras, mas para cobranças recorrentes o processo ainda é manual a cada ciclo, não trazendo automação nativa.
- BolePix: unifica o movimento do boleto à facilidade do Pix, trazendo automação para pagamentos recorrentes, notificações inteligentes e uma experiência fluida para cliente e empresa.
Principais diferenças práticas
- Experiência do usuário: O boleto exige processos manuais; o Pix simples facilita, mas ainda exige ação recorrente; o BolePix automatiza tudo e elimina a necessidade de interação em cada ciclo.
- Chance de esquecimento: Alta para boletos, intermediária para Pix tradicional, baixa para BolePix por conta dos lembretes integrados.
- Facilidade de pagamento: Baixa para boleto, alta para Pix, altíssima para BolePix.
- Impacto na inadimplência: O tradicional boleto lidera as taxas de inadimplência; Pix simplifica, mas não elimina; BolePix automatiza a cobrança recorrente ao unir a lógica do boleto à agilidade do Pix, reduzindo as etapas manuais que hoje geram esquecimento e atraso.
Impactos da inadimplência em outros métodos de pagamento
Vale dizer que o aumento da inadimplência não acontece apenas nos boletos. O cartão de crédito também bateu recorde: a inadimplência no rotativo saltou de 55% para 64,7% em 2025, segundo dados do Banco Central divulgados pelo InfoMoney, também tem apresentado alta significativa nos índices de atraso nas faturas. Vemos que, com mais consumidores sobrecarregando limites e recorrendo a parcelamentos, o risco se amplia em todo o ecossistema de pagamentos.
O grande diferencial é que, mesmo nestes métodos, o desafio recai sobre a falta de automação e integração entre sistemas. O BolePix, ao focar em recorrência inteligente e experiência unificada, apresenta uma alternativa mais robusta para contornar não só o problema do boleto, mas a inadimplência como um todo.
Gestão de cobranças recorrentes: uma nova realidade
Nós, da ValidaPay, enxergamos diariamente que a boa gestão financeira exige mais do que relatórios. É preciso unir tecnologia, automação de processos, métricas centralizadas e recorrência inteligente, eliminando as planilhas e interpretando falhas como oportunidades de melhorar a previsibilidade da receita.
O BolePix é peça-chave nesse cenário, especialmente quando integrado a um ecossistema B2B2C robusto, como oferecemos em nossa plataforma. Ao concentrar todas as métricas estratégicas em um hub de gestão financeiro, conseguimos transformar inadimplência em dados acionáveis e receita protegida.
Se você busca mais conhecimento sobre gestão de cobranças, recomendamos conferir o conteúdo sobre gestão financeira inteligente para negócios de escala ou acessar a nossa sessão de materiais exclusivos de gestão financeira.
Além disso, para ampliar ainda mais o entendimento sobre recorrência sem riscos, sugerimos a leitura sobre APIs robustas de pagamento e como criar checkouts de alta conversão e sem fricção.
O cenário de inadimplência crescente no Brasil exige uma resposta inovadora e pragmática. Na prática, percebemos que a transformação da experiência de cobrança passa por automação, simplicidade e união de diferentes tecnologias, sendo o BolePix o caso mais emblemático de sucesso. Ele não só transforma a gestão dos negócios, mas protege a receita, melhora a relação com o cliente e permite foco no que realmente importa: crescimento saudável e previsibilidade financeira.
O convite que deixamos é direto: conheça o ecossistema ValidaPay, descubra como podemos elevar sua operação para um novo patamar de resultados e conquiste a tranquilidade de automatizar suas receitas. Acesse nossa página sobre métodos de pagamento e inicie sua jornada para a previsibilidade total e inteligência de dados.
Perguntas frequentes
O que é o BolePix?
O BolePix é uma solução de cobrança que une a lógica bancária tradicional do boleto à agilidade e tecnologia do Pix, permitindo pagamentos recorrentes automatizados e sem o risco de esquecimento ou dependência de processos manuais.
Como o BolePix reduz inadimplência?
O BolePix reduz inadimplência ao automatizar cobranças, enviar lembretes inteligentes e permitir pagamentos fáceis e rápidos via Pix, eliminando a necessidade de ações manuais repetidas do pagador, ponto crítico que costuma gerar atrasos.
Quais as vantagens do BolePix?
As principais vantagens são praticidade no pagamento de cobranças recorrentes, diminuição da inadimplência, automação de processos, experiência sem fricção para o cliente e maior previsibilidade para o negócio.
É seguro pagar com BolePix?
Sim, o BolePix herda toda a segurança do ambiente Pix aliado às proteções bancárias tradicionais, além de contar com processos automatizados que reduzem erros e fraudes.
Como funciona o pagamento via BolePix?
O pagamento via BolePix ocorre de forma automática em cobranças recorrentes, com integração entre sistemas financeiros e notificações inteligentes. O cliente não precisa buscar boletos ou copiar códigos, basta autorizar a cobrança uma vez e o pagamento será realizado nos ciclos seguintes sem fricção.